Офисный рынок Юга: спрос смещается к компактным площадям
На офисном рынке Юга сохраняется дефицит качественных площадей, но структура спроса меняется: бизнес чаще выбирает небольшие помещения и обращает внимание на локацию, стоимость и возможность адаптировать объект под свои задачи.
Наиболее заметны различия между рынками южных регионов проявляются в соотношении предложения и спроса. В Краснодаре вакантность качественных офисов не превышает 2%, тогда как в Ставрополе и Махачкале доля свободных площадей составляет около 10%. На Кубани 78% офисных предложений приходится на аренду, а девять из десяти потенциальных арендаторов ищут помещения площадью до 100 кв. м.
В Краснодаре арендные ставки в качественных объектах с начала 2026 года выросли на 5-10%. В центре города аренда офисов класса А/В+ находится в диапазоне 1,3-3 тыс. руб. за кв. м в месяц, за пределами центра и в объектах классов B/С — около 800-1,2 тыс. руб. В Ростове-на-Дону средняя ставка составляет около 935 руб. за кв. м в месяц.
Если говорить о продажах этого типа недвижимости, то здесь разрыв также остается заметным. В Краснодаре стоимость офисного метра в центре составляет 200-350 тыс. руб., а в премиальных бизнес-центрах может достигать 700 тыс. руб. За пределами центра цены начинаются примерно от 150 тыс. руб. В Ростове-на-Дону средняя цена продажи офисной недвижимости составляет около 130 тыс. руб. за кв. м.
Краснодарский край в целом остается рынком с относительно устойчивым предложением: в сентябре 2026 года, по данным «Авито Недвижимости», объем предложения был примерно на 1% выше, чем годом ранее. Доля арендных объявлений за тот же период увеличилась на 8%, а предложение офисов в аренду — на 18%.
Кавказ: вакантность выше, спрос смещается к компактным форматам
На Северном Кавказе ситуация отличается. В Ставрополе и Махачкале ставки аренды находятся в диапазоне от 500 до 1,6 тыс. руб. за кв. м в месяц. Наибольшим спросом пользуются небольшие офисы площадью 20-150 кв. м, тогда как новые крупные бизнес-центры практически не строятся.
«Предприниматель перестал воспринимать коммерческую недвижимость просто как символ устойчивости, — говорит основатель и генеральный директор компании «Консалт Холл» Ахмад Аварский. — На Кавказе долго работала логика: если есть свободные деньги — лучше купить помещение, оно в любом случае останется детям. Сейчас к этой логике добавился жесткий вопрос: а что конкретно этот объект будет приносить каждый месяц?»
По его словам, все большее значение приобретает возможность быстро заменить арендатора. Объект, который можно без больших затрат разделить, изменить его функцию и адаптировать под новый бизнес, оказывается устойчивее помещения, жестко привязанного к одному пользователю.
Крупные площади сами по себе не становятся невостребованными. «Я бы сказал иначе: рынок уходит не от больших площадей, а от бессмысленных площадей», — отмечает Аварский. Большие объекты по-прежнему нужны медицине, логистике, производству, мебельным компаниям, спортивным и другим крупным форматам, но только если под них есть понятный спрос.
От центра к конкретной локации
По мнению опрошенных РБК Краснодар участников рынка, размер — не единственный параметр, по которому меняется спрос на коммерческую недвижимость. Для арендаторов все важнее становится не формальный статус района, а характеристики конкретного места: транспортная доступность, окружение, парковка и локальный трафик.
«В наших городах понятие центра постепенно теряет прежнее значение. Особенно в Махачкале и других городах Кавказа для бизнеса зачастую важнее возможность быстро подъехать, припарковаться и решить вопрос на месте, чем находиться в престижной центральной локации», — говорит Аварский.
Заместитель генерального директора ООО СК «Мегадом» Фарид Исаков также отмечает значение локального трафика: по его словам, он способен поддерживать спрос и за пределами центра.
Для помещений в жилых комплексах, полагает эксперт, важны плотность застройки, пешеходная доступность, инфраструктура и парковка. Одного автомобильного потока также недостаточно: если к помещению неудобно подъехать или негде оставить машину, оживленная дорога может оказаться скорее минусом.
Курортный рынок зависит не только от жителей
На курортных территориях к локальному спросу добавляется туристический поток, поэтому для части коммерческой недвижимости важным фактором становится сезонность спроса.
По данным «Авито Недвижимости», среди курортных городов Юга Сочи выделяется более высокой стоимостью офисной недвижимости: около 300 тыс. руб. за кв. м при средней ставке аренды около 2 тыс. руб. за кв. м в месяц. В Анапе и Новороссийске стоимость продажи офисного метра находится примерно в диапазоне 135–150 тыс. руб.
«Хорошая коммерция может работать сразу с двумя аудиториями — местными жителями и туристами. Это позволяет не ограничиваться только сезонным спросом и формировать более устойчивую модель работы», — говорит коммерческий директор девелопера «Браво» (строят ЖК «Кипарис» с коммерческим блоком в Сукко) Елена Султанова.
Именно сочетание двух потоков, по ее словам, становится одним из факторов при оценке коммерческого помещения на курорте.
На новых территориях при этом приходится оценивать не только сегодняшний спрос, но и то, как будет развиваться сама локация. Для Кавказских Минеральных Вод это особенно заметно: вместе с развитием современной жилой застройки здесь фактически формируется и новый рынок коммерческой недвижимости, отмечает коммерческий директор Parade Development (строит ЖК «Лермонтов парк» с коммерческой инфраструктурой в поселке Джуца рядом с Пятигорском) Тамара Коломийцева. Инвесторы здесь уже учитывают рост числа жителей, туристического потока, рабочих мест и инфраструктуры.
По ее словам, к 2030 году туристический поток на КМВ может вырасти примерно с 1 млн до 2 млн человек, а количество новых рабочих мест — увеличиться примерно на 10 тыс.
Новая застройка формирует спрос на коммерцию
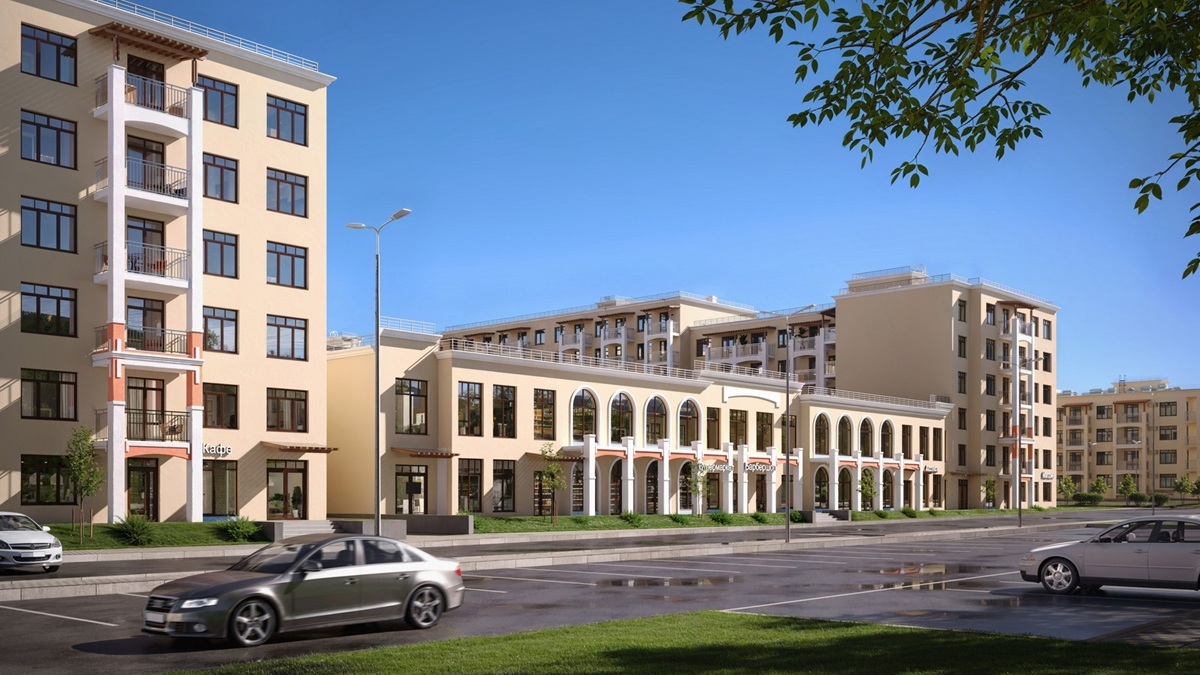
На новых территориях коммерческая инфраструктура все чаще развивается вместе с жилой застройкой.
В Дагестане, например, формируется спрос на микрорайонные и районные торговые центры, стрит-ритейл в новых жилых комплексах и многофункциональные комплексы. Об этом говорила генеральный директор ГК «Денова», вице-президент РГУД Наталья Девяткова.
«Последние четыре года, когда мы делаем концепции для застройщиков, торговая недвижимость у нас перестала быть в чистом виде. Мы уже не строим торговые центры, но делаем многофункциональные комплексы, где есть все: торговая, офисная, апартаментная составляющая», — рассказала Девяткова.
По ее словам, такая модель позволяет снизить зависимость объекта от одного типа спроса: если одна функция в период турбулентности проседает, ее может компенсировать другая.
По данным Nikoliers, которые привела Девяткова, в 2026 году на 1 тыс. жителей Махачкалы приходится 98 кв. м торговой недвижимости. В Краснодаре этот показатель составляет 715 кв. м.
На коммерческий спрос влияет и рост жилой застройки. Как ранее сообщал РБК Кавказ, за январь—июль 2026 года в Дагестане ввели 1,021 млн кв. м жилья — на 10,4% больше, чем годом ранее. Из этого объема 875,7 тыс. кв. м пришлось на индивидуальное жилищное строительство.
Помещение должно меняться вместе со спросом
В результате требования к самому объекту становятся более конкретными. Если компактные площади формируют основную часть спроса, то универсальность помещения позволяет расширить круг потенциальных арендаторов и снизить зависимость от одного сценария использования.
«Чем проще изменить конфигурацию помещения, тем шире круг компаний, которым оно потенциально подойдет», — говорит директор департамента продаж Инсити девелопмент Ксения Гагарина.
По ее словам, на гибкость влияют расположение несущих конструкций, высота потолков, естественное освещение, инженерные мощности, вентиляция и доступ к коммуникациям. Важна также возможность сделать несколько самостоятельных помещений или, наоборот, объединить их.
С уже построенными объектами такие изменения проводить сложнее: простого разделения помещения недостаточно, понадобятся отдельные входы, инженерия, учет ресурсов и соблюдение требований безопасности.
Инвестору важна экономика объекта
Изменение требований к коммерции отражается и на инвестиционном спросе. Покупатель оценивает не только стоимость самого помещения, но и возможность его сдачи в аренду, перепродажи или изменения формата использования.
По данным «Авито Недвижимости», около 30% покупателей офисов рассматривают получение дохода от аренды, еще 26% ориентируются на будущую перепродажу объекта. Около 20% приобретают офисы для создания готового арендного бизнеса.
«Инвестору надо перестать радоваться самому факту владения недвижимостью и начать относиться к ней как к предприятию: сколько вложил, сколько чистыми получает и насколько легко заменит арендатора», — говорит Аварский.
Собственнику не обязательно самому заниматься всеми операционными вопросами. По словам Гагариной, для частного инвестора все более удобными становятся проекты, где поиск арендатора, сопровождение договора и контроль платежей можно передать профессиональному оператору.
Таким образом, на разных рынках Юга складывается разная ситуация с ценами, вакантностью и объемом предложения, но структура спроса во многом движется в одном направлении — к объектам, которые можно адаптировать под конкретную задачу. На развитых рынках это происходит на фоне дефицита качественных площадей, а на Кавказе и части курортных городов — одновременно с формированием новой коммерческой инфраструктуры.
«Хорошая коммерческая недвижимость — это не помещение, которое сегодня дорого стоит, а помещение, которое завтра все еще кому-то будет нужно», — говорит Аварский.