Страховка или помощь государства: выплаты после атак БПЛА на Дону и Кубани
Сколько стоит защита жилья и как сочетаются страховка и госпомощь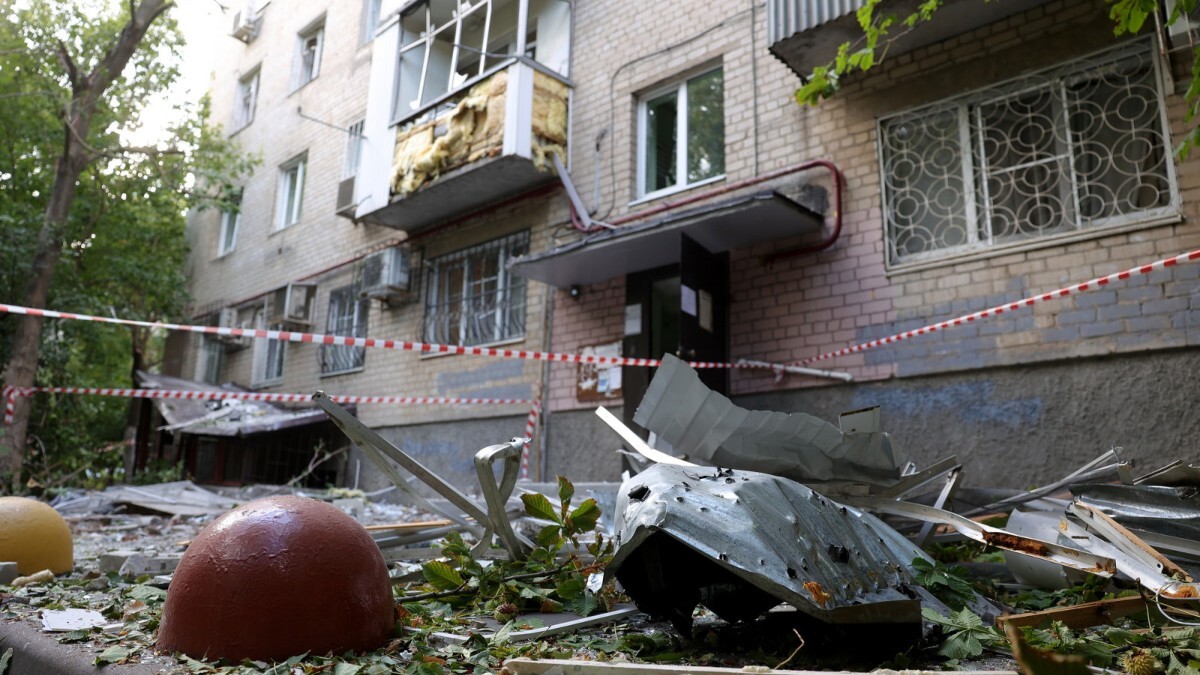
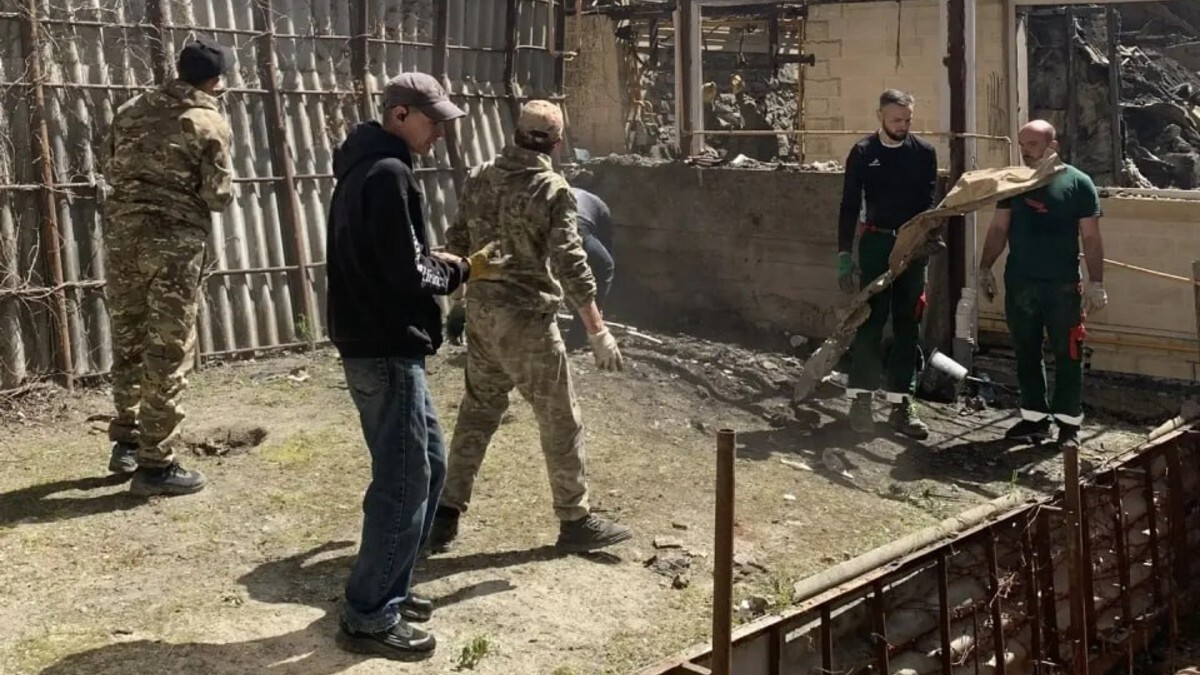
Человек страхует квартиру или дом от последствий атаки беспилотника и надеется, что такая защита ему никогда не понадобится. Но если жилье все-таки пострадает, собственника может ждать неприятный сюрприз: наличие страхового полиса способно ограничить его право на государственную помощь, даже когда полученных от компании денег недостаточно для восстановления имущества. При этом правила, по которым государство помогает пострадавшим, в Ростовской области и Краснодарском крае различаются.
«Ведомости Юг» изучили региональные порядки предоставления компенсаций, опросили представителей страховых компаний, органов власти и эксперта, чтобы выяснить, какие выплаты могут получить собственники поврежденного и утраченного жилья, сколько стоит страховая защита от беспилотников и в каких случаях наличие полиса влияет на получение бюджетной помощи.
Когда страховка лишает права на помощь государства
В Ростовской области владелец застрахованного жилья не может получить от области деньги на покупку нового дома или квартиры взамен утраченных или на восстановление поврежденных.
Исключение предусмотрено для жилья, купленного в ипотеку. Если квартира или дом разрушены, страховая выплата по договору страхования недвижимости может пойти на погашение оставшегося долга перед банком. В результате человек избавится от кредита, но останется без жилья и денег на покупку нового. Если полученного возмещения хватило на покрытие расходов по кредиту, но не на приобретение другого пригодного для проживания жилья или восстановление поврежденного, собственник может претендовать на областную помощь при соблюдении остальных условий.
«Ограничение на предоставление областной выплаты собственникам застрахованного жилья обусловлено принципом недопущения двойного возмещения ущерба, в связи с этим, изменения порядка в этой части не планируется», – пояснила заместитель министра строительства, архитектуры и территориального развития Ростовской области Анастасия Василенко.
Проверить это правило на практике министерству пока не пришлось: с начала 2025 г. ни один владелец застрахованного жилья за такой помощью не обращался. Это не значит, что среди пострадавших от дронов не было людей со страховкой – просто за областными деньгами на новое жилье или ремонт они не приходили.
Как изменился порядок компенсаций на Дону
27 августа 2026 г. правительство Ростовской области изменило правила выплат за жилье, пострадавшее при атаках беспилотников. Новые правила применяются ко всем случаям с 31 июля 2026 г.
Теперь сумму на покупку жилья взамен утраченного считают исходя из его фактической площади – раньше действовали нормативы в зависимости от числа членов семьи. Также сняли ограничение для тех, у кого есть другое жилье, и требование обязательной регистрации и фактического проживания в утраченном помещении на момент введения режима чрезвычайной ситуации.
А вот пункт про застрахованное жилье в обновленных правилах остался без изменений.
Страховая компания в любом случае платит не больше суммы, указанной в полисе. Если дом застрахован на сумму меньше его реальной стоимости, полученных денег может не хватить на равноценное жилье – а областная помощь в этом случае все равно не положена именно потому, что страховка есть, пусть и не покрывающая весь ущерб. После августовских изменений разница может стать заметнее: владелец разрушенного дома без полиса вправе претендовать на выплату за всю его площадь, а застрахованный собственник получит только то, что предусмотрено договором.
По мнению заведующего кафедрой страхования и экономики социальной сферы Финансового университета Александра Цыганова, сам по себе полис не должен быть поводом для отказа в помощи: главное – может ли человек купить новое жилье самостоятельно.
«Такие ситуации не просто не рациональны, они искажают картину и способствуют избыточному патернализму, расчету исключительно на помощь государства и отказу от добровольного страхования», – считает эксперт.
По словам Цыганова, такая практика сложилась после крупных бедствий – лесных пожаров, наводнений, землетрясений, когда люди массово лишались единственного жилья и пострадавших нужно было где-то расселять.
«В начале 2010-х были даже случаи отказа от уже начисленного страхового возмещения, чтобы получить дом от государства», – вспоминает эксперт.
Свою логику Цыганов поясняет на примере. Если у пенсионера пять квартир и одна из них уничтожена, жить ему есть где – значит, по мнению эксперта, государство помогать ему не должно, хотя купить новую квартиру на пенсию он уже не сможет. Возместить такую потерю может страховка, если квартира была застрахована. Государство, считает Цыганов, должно обеспечивать при утрате жилья социальный минимум, а все, что сверх него, – задача страховщика.
«В этом случае госпомощь станет своеобразной франшизой», – объясняет он.
На какую помощь могут рассчитывать жители Кубани
На Кубани похожая система, но со своими особенностями. Министр гражданской обороны и чрезвычайных ситуаций края Станислав Камерный рассказал «Ведомости Юг», что собственникам пострадавшего жилья положены три вида помощи: новое жилье взамен утраченного, деньги на его покупку или средства на капитальный ремонт поврежденного.
Но рассчитывать на них можно не при любом повреждении. Жилье должно быть признано непригодным для проживания или требующим капитального ремонта, после чего муниципалитет включает его и владельца в списки и передает их краевым властям.
Что происходит при наличии страховки
Ограничение для застрахованного жилья на Кубани сформулировано иначе, чем на Дону. По словам Камерного, помощь не положена, если жилье было застраховано по специальной программе возмещения ущерба, которую утверждают региональные власти по федеральному закону о защите населения от чрезвычайных ситуаций. Обычный полис, который человек сам покупает у страховой компании, к таким программам не относится.
В Краснодарском крае ранее действовала собственная программа добровольного страхования жилья. Ее реализовывал Фонд развития жилищного страхования Краснодарского края: при страховом случае 70% ущерба возмещал страховщик, 30% – фонд за счет бюджетных субсидий. С апреля 2023 г. заключение новых договоров в рамках этой программы приостановлено, и фонд советует жителям края покупать обычные полисы напрямую у страховых компаний.
Получается, что обычная страховка от БПЛА права на краевую помощь не лишает. Но и выплату она не гарантирует: ее назначают, только если соблюдены все остальные условия.
Трем семьям Туапсинского округа предоставили помощь на приобретение жилья
Пока по новым краевым правилам помощь получили только три семьи из Туапсинского округа. Они лишились жилья 28 апреля 2026 г., когда Туапсе атаковали беспилотники. Всем трем семьям уже предоставили выплаты на покупку нового жилья, сообщил Камерный, не уточнив сумм.
Размер выплаты – это площадь по нормативу (33 кв. м для одного человека, 42 кв. м для семьи из двух и по 18 кв. м на каждого члена семьи из трех человек и более, но не больше площади утраченного жилья), умноженная на среднюю рыночную стоимость квадратного метра в крае на дату происшествия. На Дону теперь вместо таких нормативов учитывают фактическую площадь утраченного жилья. Купить жилье нужно в самом Краснодарском крае и успеть сделать это за семь месяцев после уведомления о выплате.
Два других вида помощи – строительство нового жилья и выплату на капремонт поврежденного – в крае еще ни разу не оформляли. Список жителей края, чье жилье было повреждено в 2025-2026 гг., по данным министерства ТЭК и ЖКХ региона, сейчас проходит согласование.
Сколько стоит страхование жилья от беспилотников
Спрос на защиту от БПЛА увеличился заметно. По данным «РЕСО-Гарантии», за семь месяцев 2026 г. интерес к страхованию имущества физлиц в Ростовской области и Краснодарском крае в целом вырос в 1,7 раза год к году, а к защите от БПЛА – втрое. Самый заметный рост интереса к страхованию жилья пришелся на январь, март и апрель – в три, 4,5 и почти шесть раз к тем же месяцам 2025 г.
В «СберСтраховании» за восемь месяцев 2026 г. жители Ростовской области оформили 16 000 полисов страхования жилья – вдвое больше, чем годом ранее, а жители Краснодарского края – 18 300, почти втрое больше. Сборы премий выросли соответственно в два и в 2,4 раза. Риск повреждения жилья беспилотником компания включает в стандартное покрытие.
Сейчас у «РЕСО-Гарантии» на Дону и на Кубани застраховано 18 000 объектов – 13 000 квартир и 5000 домов, и в 58% договоров есть риск «Терроризм и диверсия». В конце июля компания запустила продукт «Защита от БПЛА+»: квартиру сначала страхуют только от дронов, а через полгода защита расширяется на классические риски – залив, пожар и другие. Ростовская область, по данным компании, – один из двух лидеров по числу таких полисов.
Как сообщил вице-президент «РЕСО-Гарантии» Игорь Иванов, полис с защитой от БПЛА в среднем обходится в 11 000 руб. в год для квартиры и 32 000 руб. – для дома. Минимальная цена – от 1000 руб., но и защита за такие деньги будет скромной.
«Мы всегда рекомендуем клиентам выбирать страховые суммы в размере действительной стоимости застрахованного имущества», – уточнил Иванов.
В «Росгосстрахе» риск падения дронов давно включен в стандартное покрытие классических полисов, а отдельный продукт «Защита от дронов» стоит в среднем 0,14% страховой суммы для квартиры и 0,2% – для дома, с лимитом до 15 млн руб. Средний чек что по классике, что по одному риску БПЛА – около 10 000-12 000 руб. в год.
«Большинство наших клиентов выбирают все-таки классический продукт, который покрывает как минимум 43 основных риска, а не один риск БПЛА», – говорит директор филиала «Росгосстраха» в Краснодарском крае Александр Казаков.
В «Ренессанс страховании» опцию «терроризм, диверсия» берут свыше 95% клиентов, такая опция стоит примерно от 15 000 руб. в год. Для квартир компания запустила отдельный продукт только с этим риском – 5000 руб. в год при страховой сумме 5 млн руб. В «Абсолют Страховании» называют минимальный тариф от 0,05% страховой суммы.
Сколько выплачивают за поврежденные квартиры и дома
По данным «СберСтрахования», с начала 2026 г. компания урегулировала в Ростовской области 91 случай повреждения жилья из-за БПЛА и выплатила 16 млн руб., самая крупная выплата составила 1,8 млн руб. За весь 2025 г. таких случаев было 38, выплат – на 5,9 млн руб., максимальная – 900 000 руб.
В Краснодарском крае с начала года – 95 случаев и 19,7 млн руб. выплат, самая крупная – 5,3 млн руб. В 2025 г. было 45 случаев на 4,6 млн руб., а максимальная выплата составила 502 000 руб.
«РЕСО-Гарантия» за семь месяцев 2026 г. урегулировала в двух регионах 317 страховых случаев по различным имущественным рискам. Из них 47 были связаны с БПЛА, выплаты по этим случаям составили 5 млн руб.
«Выплата всегда производится в размере расходов, необходимых для восстановления имущества, приведения его в первозданный вид, но не более страховой суммы по этому имуществу, указанной в полисе», – поясняет Игорь Иванов.
Конкретные случаи показывают реальный масштаб: в Мясниковском районе полис за 13 450 руб. обернулся выплатой 458 609 руб. после того, как беспилотник упал на соседний дом; в Новороссийске полис за 12 850 руб. – выплатой 151 573 руб. после удара дрона по фасаду многоэтажки; в Славянске-на-Кубани полис за 2300 руб. – выплатой 164 807 руб. А после атаки в ночь на 6 апреля владельцы трех квартир в одном доме на ул. Дзержинского в Новороссийске получили 258 680 руб., 548 736 руб. и 826 757 руб.
У «Росгосстраха» на Кубани в 2025 г. зарегистрировали более 20 случаев с БПЛА, максимальная выплата – 250 000 руб.; в еще идущем 2026-м – уже 23 случая. В двух из них жилье было сильно разрушено: за дом выплатили 2,1 млн руб., за квартиру – 6 млн руб. Средняя выплата в крае в первом полугодии – 445 000 руб., самая крупная среди регионов, по данным компании: в Брянской области – 239 000 руб., в Чувашии – около 75 000 руб. Край входит в тройку регионов по числу таких обращений в «Росгосстрах», чаще всего – из Славянска-на-Кубани, Краснодара и Приморско-Ахтарска.
«Характер повреждений стандартен: в большинстве случаев обломки нарушают обшивку и остекление зданий, реже – провоцируют возгорания», – рассказал Казаков.
У «Ренессанс страхования» в Ростовской области с 2025 г. обращений по БПЛА не было вообще, в Краснодаре – один случай на 70 000 руб. В «Абсолют Страховании» рассказали об одном прецеденте с выплатой в полном объеме, но сумму не назвали.
Почему полис может не покрыть ущерб от БПЛА
Отказы случаются, но почти всегда по одной причине.
«К сожалению, нескольким клиентам, чье жилье пострадало от БПЛА, мы вынуждены были отказать в выплате – это касается только полисов, в которые не был включен риск «Терроризм, диверсия», защищающий от БПЛА. Это еще один аргумент к тому, что при выборе страхового продукта надо смотреть не только на цену, но в первую очередь – на объем страхового покрытия», – говорит Игорь Иванов из «РЕСО-Гарантии».
По его словам, в зависимости от того, как событие квалифицируют компетентные органы, ущерб от дрона может пройти по рискам «Терроризм, диверсия», «Столкновение, удар», «Пожар, взрыв» или «Противоправные действия третьих лиц». Поэтому для полной защиты в полисе должны быть все они.
«В классических наборах рисков атака БПЛА – это исключение, соответственно, страховщик откажет в выплате», – высказал похожую мысль руководитель управления андеррайтинга имущественных видов страхования «Абсолют Страхования» Антон Иванов.
В краснодарском филиале «Росгосстраха» и в «Ренессанс страховании» отказов по БПЛА не было.
Зачем ипотечным заемщикам вторая страховка
Отдельная история – ипотека. По словам директора филиала «Ренессанс страхования» в Ростове-на-Дону Максима Широченко, в 2026 г. заметно вырос интерес к страхованию со стороны ипотечных заемщиков.
«Многие из них стали оформлять индивидуальные добровольные договоры с покрытием рисков, связанных с БПЛА, поскольку по «ипотечным» программам этот риск часто не включен, а недвижимость застрахована только на сумму остатка по кредиту», – говорит Широченко.
Что должно давать государство, а что – страховка
По мнению Цыганова, роли нужно разделять четко: государство по Конституции обязано обеспечить человека жильем по социальным нормам, а восстановить прежний дом со всеми его характеристиками – задача страховки.
«Понятно, что страховая выплата за добротный дом общей площадью 150-300 кв. м должна быть существенно выше стоимости жилья, выделяемого по социальным нормам, причем не в собственность, а по договору социального найма», – говорит эксперт.
Помощь государства, считает Цыганов, должна быть адресной: новое жилье по социальным нормам положено тем, кто не может купить его сам, причем по договору найма и, возможно, без права приватизации. При этом Цыганов отдельно рассматривает ситуации, когда ущерб имуществу причинен вследствие действий или бездействия государственных органов.
«Если же в утрате жилья виновны государственные органы, не предпринявшие необходимые действия для защиты граждан и их имущества, то справедливо говорить о компенсации утраченного жилья за счет государства», – уточняет эксперт.
Сами риски терроризма и диверсий Цыганов называет тяжелыми для страхования: в договорах их оговаривают особо.
«В мировой практике страхования такие риски чаще либо страхуются в рамках пулов страховщиков, распределяющих ответственность между членами пула на заранее оговоренных условиях, либо с участием специально организованного фонда, как правило, с гарантиями государства», – говорит он.
Оценивая выгоду полиса, эксперт советует смотреть на его цену, страховую сумму, лимиты, франшизу, вероятность страхового случая и размер государственной гарантии на случай катастрофических убытков. Преимущество коммерческой страховки, по его словам, в гибкости и скорости.
«У коммерческих страховщиков более широкий перечень страховых рисков, который может оперативно меняться и уточняться, более гибкие правила страхования, нет необходимости ограничивать стоимость жилья, метраж социальными нормами, требовать его единственность и т. д. В очевидных случаях страховые выплаты существенно более оперативны и могут быть проведены в течение нескольких дней», – заключает Цыганов.